本文へ移動

60代・70代のリフォームローン⁠|完済年齢と返済期間の考え方

お金と手続き

5分で読めます

運営:株式会社紺野商事 カベウチ編集部(編集方針)宅地建物取引業 東京都知事(1)第111070号

60代でリフォームローンを組むと、何歳まで返すことになるのか。国土交通省の調査では、完済時の年齢の上限を「80歳未満」とする金融機関が最も多くありました。年齢から逆算した返済期間で、借りられる額の目安が変わります。

縁側で話す60代の夫婦。完済の年齢から考える、リフォームローンの返済期間のイメージ

結論返済は80歳までに終える設計が多く、60代は期間が短くなりやすい

  • 完済時年齢を「80歳未満」とする金融機関が716と最も多い(国土交通省・2025年度調査)
  • 住宅金融支援機構のグリーンリフォームローンは、返済期間が10年と「80歳−申込時の年齢」の短いほう
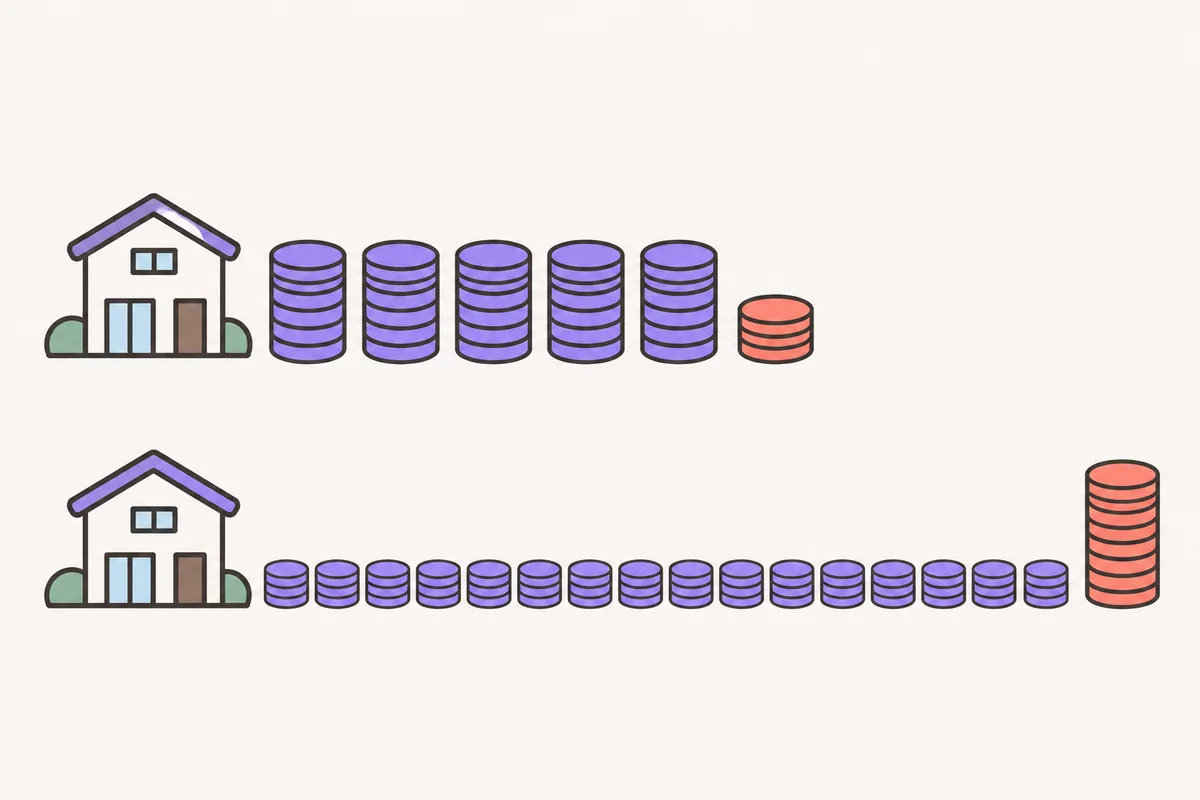
  • 満60歳以上なら、毎月は利息だけを払い、元金は亡くなったときに一括で返す「高齢者向け返済特例」がある
  • 特例は月々が軽い代わりに総返済額が増え、元金は相続人が家の売却などで返す

金利・返済額は例示です。実際の条件は金融機関の審査で決まります。
リフォームローンの借入期間は、年齢でどう変わる?

リフォームローンの返済期間は、申込時の年齢と完済時の年齢の上限で決まることが多く、60代以降は年齢が上がるほど短くなります。住宅金融支援機構のグリーンリフォームローンを例にとると、次のとおりです。

住宅金融支援機構のグリーンリフォームローンの例で、申込時の年齢ごとの最長返済期間は、70歳で10年、73歳で7年、75歳で5年、78歳で2年

返済期間が短いと、同じ借入額でも月々は重くなります。借入額を決める前に、年齢から見た最長の期間を借入先に聞いておきます。

完済時の年齢は何歳まで?

国土交通省の2025年度の調査では、完済時の年齢の上限を「80歳未満」とする金融機関が716で最多でした。審査で完済時の年齢を見る機関は98.4%にのぼります。

住宅金融支援機構の【フラット35】も、借入期間の上限を「80歳−申込時の年齢」としています。

国土交通省の2025年度調査で、住宅ローンの完済時年齢の上限を80歳未満とする金融機関は716、85歳未満は65、75歳未満は42

この調査は住宅ローン全般が対象です。リフォームローンの条件は商品ごとに違うため、完済時の年齢は申し込む前に借入先の条件で確かめます。

60代以上の返し方は、通常の返済と利息だけの返済の2つ

60代以上で選べる返し方は、元金と利息を毎月返す通常の返済と、利息だけを毎月払う高齢者向けの返済の2つに大きく分かれます。住宅金融支援機構の例で比べると、次のようになります。

項目通常の返済高齢者向け返済特例
対象の年齢申込時に満79歳未満申込時に満60歳以上
毎月払うもの元金と利息利息だけ
元金の返し方毎月少しずつ亡くなったときに一括
担保抵当権は不要抵当権が要る
団体信用生命保険加入できる利用できない

表はグリーンリフォームローン(省エネ工事が対象)の条件です。特例には、バリアフリー工事や耐震改修工事を対象にしたリフォーム融資もあり、そちらの融資限度額は1,500万円です。

利息だけ払う返し方は、月々いくら?

1,000万円を借りた場合の月々は、住宅金融支援機構の試算で通常の返済が91,923円、利息だけの特例が31,333円でした。金利は通常が1.98%・10年、特例が3.76%で、2026年4月現在の値です。

住宅金融支援機構の試算で、1,000万円を借りた場合の月々は、通常の返済(金利1.98%・10年)が91,923円、利息だけを払う高齢者向け返済特例(金利3.76%)が31,333円(2026年4月現在の金利)
  • 特例の総返済額は、利息と一括で返す元金を合わせると通常の返済より多くなる
  • 元金は、相続人が家と土地の売却や自己資金で一括して返す
  • 申し込む前に、機構のカウンセリング相談を受ける決まりがある

年金生活で返済計画を立てるときは?

年金生活での返済は、年金の手取りから生活費を引いた残りで払えるかを先に確かめます。住宅金融支援機構のリフォーム向けローンは、年収400万円未満なら年間の返済額を年収の30%以下にする基準です。

  • 年金の額と、医療や介護で増えそうな支出を書き出す
  • 手元の預金を工事費に回しすぎず、急な修理の分を残す
  • 借りる額を減らし、預金と組み合わせる方法も比べる

家族とは、元金を誰がどう返すかを話しておく

利息だけを払う返し方を選ぶと、元金は家を相続する人が返すことになるため、家族の同意が欠かせません。通常の返済でも、返済中に何かあったときの扱いを共有しておきます。

話し合う点確かめること
家を誰が継ぐか売却して元金を返す可能性も含めて
工事の中身手すりや段差など、今後の暮らしに要る工事か
もしものとき団信の有無と、返済が残った場合の扱い

住宅ローンの残りとまとめて借り直す方法は、住宅ローンにリフォーム費用を一本化する考え方の記事にあります。

よくある質問

Q. 60代でもリフォームローンは組めますか?

組める商品はありますが、完済時の年齢に上限があるため、返済期間は短くなりやすいです。住宅金融支援機構のグリーンリフォームローンは、申込時に満79歳未満が条件です。

Q. 70歳を過ぎてからでも借りられますか?

高齢者向け返済特例のように年齢の上限がない融資もあります。毎月は利息だけですが、元金は亡くなったときに相続人が一括で返すので、家族と相談してから申し込みます。

Q. 年金だけの収入でも審査を受けられますか?

年金も収入として扱われ、住宅金融支援機構のローンでは年金の受給額を証明する書類を出します。返済額が年収の基準を超えないかは、申し込む前に試算で確かめてください。

まとめ

  • 60代のリフォームローンは、完済時の年齢の上限から返済期間が決まりやすい
  • 完済時年齢は「80歳未満」とする金融機関が最も多い
  • 利息だけを払う特例は月々が軽いが、元金は相続人が返すので家族で決める

借入先に相談する前に、年金の手取りと毎月の支出、手元に残したい預金の額を紙に書き出しておくと、借りる額を決めやすくなります。

出典

この記事は、次の資料を確かめて書いています。

この記事のタグ