本文へ移動

住宅ローンとリフォームを一本化するなら?借り換えの考え方

お金と手続き

5分で読めます

運営:株式会社紺野商事 カベウチ編集部(編集方針)宅地建物取引業 東京都知事(1)第111070号

住宅ローンの借り換えにリフォーム費用を上乗せして、返済を一本化できないか。仮に300万円の工事費を残り20年の住宅ローンにまとめると、月々は別に借りるより軽くなる一方、利息の合計はあまり変わらないことがあります。

2冊のファイルを1つに重ねる手元で表した、住宅ローンとリフォームの一本化のイメージ

結論一本化すると月々は下がる。ただし利息の合計は変わらないこともある

  • 仮に300万円を金利1.5%・20年に上乗せすると月々約1万4,500円、別に金利3%・10年で借りると約2万9,000円
  • 同じ例で利息の合計はどちらも約47万円。返済が長引くと、低い金利の効果が打ち消される
  • 借り換えには事務手数料や抵当権の登記費用がかかり、残高や残りの期間が少ないと効果が出にくい
  • 【フラット35】の借換融資は、借入額が今の住宅ローンの残高と決まった諸費用まで

金利・返済額は例示です。実際の条件は金融機関の審査で決まります。

月々の額の出し方はリフォームローンの月々の返済額の試算で、借入額と期間ごとに示しています。
住宅ローンの借り換えとリフォームを一本化する仕組みは?

一本化とは、今の住宅ローンを別の金融機関のローンで返し終え、その新しいローンにリフォーム費用も含めて借り直すことです。返済先が一つになり、金利や期間を組み直せます。

  • 今の住宅ローンの残高を、新しいローンで一括返済する
  • 新しいローンの借入額に、リフォームの工事費を上乗せする
  • 家と土地に新しい抵当権を設定し、古い抵当権は抹消する

国土交通省の調査では、中古住宅の購入費とリフォーム費用をまとめて貸す商品を「リフォーム一体型ローン」と呼んでいます。すでに住んでいる家の借り換えで工事費を上乗せできるかは、金融機関ごとに確かめます。

住宅金融支援機構の【フラット35】借換融資は、借入額が借り換える住宅ローンの残高までで、上乗せできるのは印紙代や登記費用などの決まった諸費用だけです。リフォーム費用を含めたいなら、民間の金融機関の条件を見ます。

一本化すると、利息の合計はどうなる?

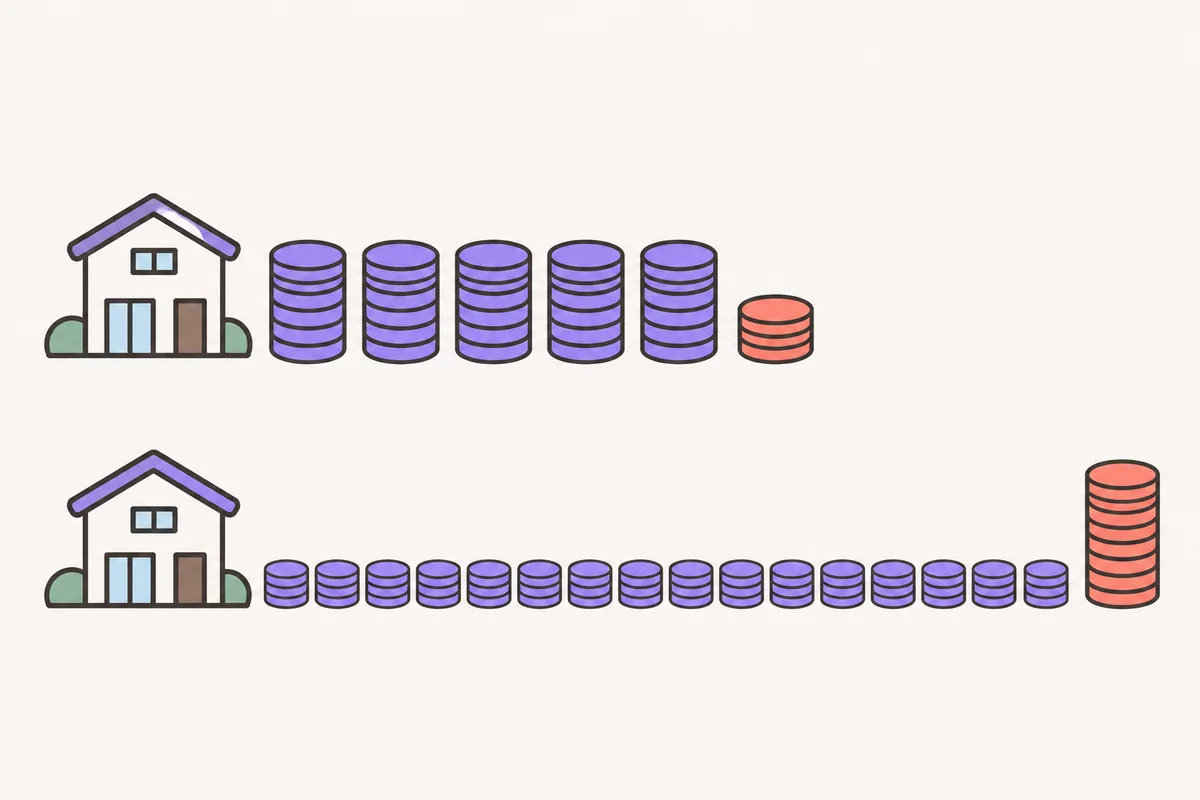
仮に300万円の工事費を金利1.5%・残り20年のローンに上乗せすると、月々は約1万4,500円、利息の合計は約47万円です。金利3%・10年で別に借りた場合と比べると、月々は半分ほどですが、利息はほぼ同じになります。

仮の計算で、300万円を別のローン(金利3%・10年)で借りると利息は約47.6万円、住宅ローンに一本化(金利1.5%・20年)しても約47.4万円、一本化して10年で返すと約23.2万円
借り方(仮の数字)月々の上乗せ利息の合計
別に借りる(3%・10年)28,968円約47.6万円
一本化(1.5%・20年)14,476円約47.4万円
一本化(1.5%・10年)26,937円約23.2万円

金利を下げても、返済期間を延ばすと利息の差は縮みます。一本化を考えるときは、月々だけでなく利息の合計を同じ条件で並べてください。

借り換えには、手数料と抵当権の登記費用がかかる

借り換えには、新しいローンの手数料と、抵当権の設定と抹消にかかる費用が必要です。住宅金融支援機構は【フラット35】借換融資に含められる諸費用として、次の項目を挙げています。

  • 金銭消費貸借契約書に貼る印紙代(印紙税)
  • 新しいローンの融資手数料
  • 抵当権の設定と抹消の登録免許税、司法書士への報酬
  • 今のローンを完済するときの繰上返済手数料と経過利息
住宅ローンの借り換えにリフォーム費用を一本化する流れは、見積もりの取得、事前審査、本審査、契約と旧ローンの完済、工事代金の支払いの5段階

工事の見積書は借入額の根拠になるので、審査を申し込む前にそろえておきます。工事代金を払う時期と、融資が実行される日のずれも確かめます。

審査では担保の評価も見られる?

国土交通省の2025年度の調査では、住宅ローンの審査で担保評価を見る金融機関が91.0%でした。借り換えでは、上乗せ後の借入額が家と土地の評価に見合うかが問われます。

担保評価額の何%まで貸すかも金融機関で分かれます。同じ調査で、借り換えの融資可能額を担保評価額までとする機関は224、評価額の2倍までとする機関は191ありました。

国土交通省の2025年度調査で、住宅ローンの借り換えの融資可能額を担保評価額までとする金融機関は224、1.5倍までは29、2倍までは191、3倍までは51

一本化が向くのは、残高と残りの期間が長く、金利差が大きい家

一本化が向きやすいのは、住宅ローンの残高と残りの期間がまだ長く、今の金利との差が大きい場合です。逆に、残高が少ない、完済が近い家では、諸費用の分だけ負担が増えることもあります。

向きやすい向きにくい
残高と残りの期間が十分にある完済が近く、残高が少ない
今のローンより低い金利が見込める金利の差が小さい
工事費がまとまった額になる工事費が小さく、諸費用の割合が大きい

返済が70代まで続くかどうかも見ておきます。完済時の年齢の考え方は60代・70代のリフォームローンの記事が参考になります。

よくある質問

Q. 住宅ローンにリフォーム費用を一本化すると得ですか?

月々は軽くなりやすい一方、返済期間が延びると利息の合計は別に借りた場合とあまり変わらないことがあります。仮の数字でよいので、利息の合計と諸費用を並べて比べてください。

Q. 借り換えの審査中に工事の契約をしてもいいですか?

審査の結果で借入額が変わることがあるため、契約の前に融資の見込みを確かめるのが安全です。工事代金の支払い時期と、融資が実行される日も合わせておきます。

Q. 今の金融機関で、リフォーム費用だけ追加で借りられますか?

今の借入先でリフォームローンを別に組む方法もあります。借り換えより手続きが軽くなることがあるので、一本化と別建ての両方で月々と総返済額を試算してもらいましょう。

まとめ

  • 住宅ローンとリフォーム費用の一本化は、月々を下げやすい
  • 返済期間が延びると、利息の合計は別に借りた場合と変わらないことがある
  • 残高・残りの期間・諸費用を並べ、担保評価と完済年齢も確かめる

まずは今の住宅ローンの残高と残りの年数、金利を返済予定表で確かめ、借り換え先に同じ条件で試算を頼んでください。

出典

この記事は、次の資料を確かめて書いています。

この記事のタグ