本文へ移動

屋根の修理に火災保険は使える?対象になる被害と注意点

屋根

5分で読めます

運営:株式会社紺野商事 カベウチ編集部(編集方針)宅地建物取引業 東京都知事(1)第111070号

台風のあと屋根が傷んだ、訪ねてきた業者に「火災保険で修理できる」と言われた。火災保険が屋根の修理に使えるのはどんなときか、請求の流れと注意点を損害保険協会などの資料で確かめました。

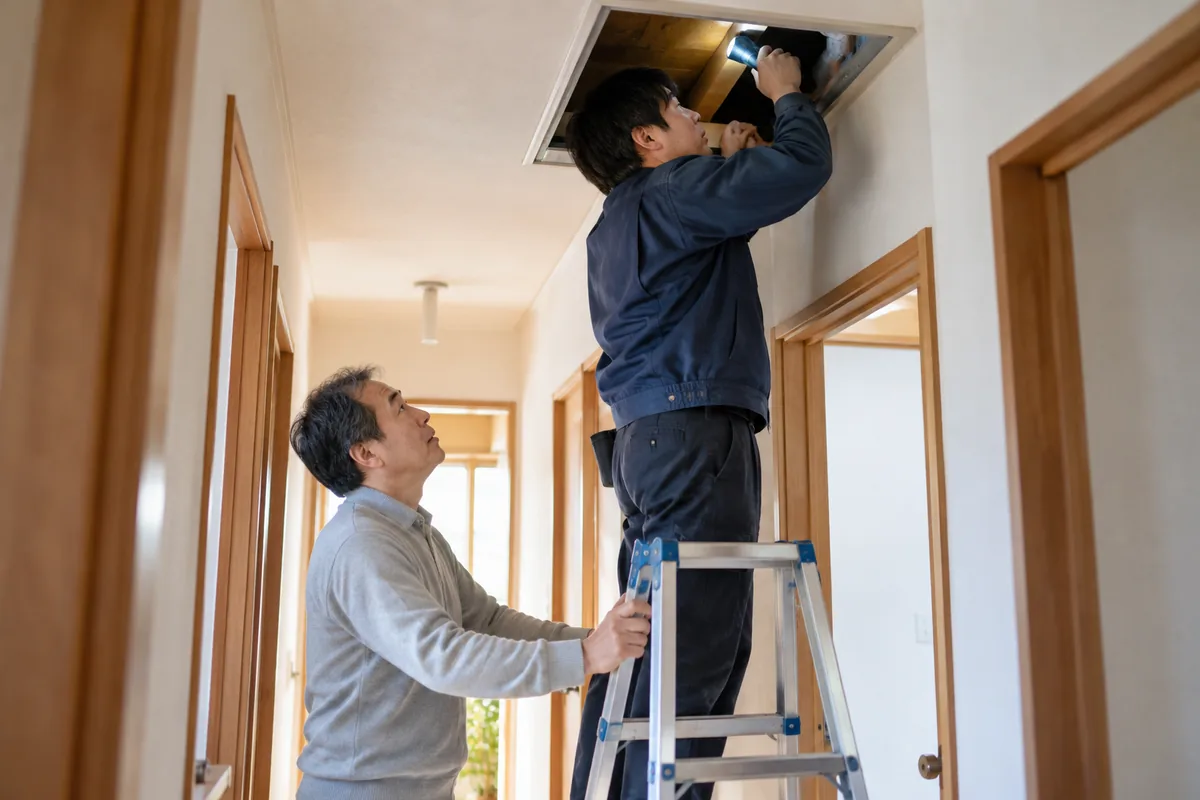
火災保険で屋根の修理を相談する前に、地上から被害を写真に残すイメージ

結論自然災害の被害なら対象になりうる。請求は本人が保険会社へ

  • 補償の対象になりうるのは、風災・雹災・雪災など自然災害による被害
  • 年数がたって自然に傷んだもの(経年劣化)は対象外
  • 保険金の請求は契約者本人が行う。まず加入先の保険会社・代理店へ連絡する
  • 保険金が出るかどうかは保険会社が決める。施工会社には決められない

保険金が支払われるかどうかは保険会社の判断です。請求は契約者ご本人が、加入先の保険会社・代理店に連絡して行ってください。
屋根の修理に火災保険が使えるのは?補償される自然災害

屋根の修理に火災保険が使えるのは、強風・ひょう・大雪などの自然災害で壊れた場合で、補償の範囲は契約の内容しだいです。火災保険には、火事だけでなく風災・雹災・雪災・水災を補償する商品があります。

災害屋根の被害の例補償の考え方
風災強風で棟板金や屋根材が飛んだ補償する商品がある
雹災ひょうで屋根材が割れた補償する商品がある
雪災雪の重みで雨どいがゆがんだ補償する商品がある
地震・噴火・津波地震で瓦が落ちた火災保険では補償されず、地震保険の対象

日本損害保険協会によると、損害が一定の額に達しないと支払われない商品や、免責金額(自己負担にする額)を決めている商品もあります。

経年劣化との違いは?

年数がたって自然に傷んだものは、火災保険の支払いの対象になりません。日本損害保険協会も、自然の消耗や劣化による損害は対象外と明記しています。

  • 対象になりうる例:台風の翌朝、棟板金が外れて落ちていた
  • 対象外の例:何年もかけて進んだ色あせ・さび・コケ・ひび
  • 雨漏り:災害で屋根が壊れて起きたのか、劣化で起きたのかで扱いが分かれる(見分け方は雨漏りの原因と修理の基本)

劣化による傷みを災害の被害と偽って請求するのは不正です。消費者庁は、保険金の返還を求められたり、契約を解除されたり、罪に問われたりすることがあると注意しています。

保険会社への連絡から支払いまでの流れ

被害に気づいたら、修理の契約より先に、加入先の保険会社か代理店へ連絡します。一般的な流れは次のとおりです。

火災保険で屋根の修理費を請求する流れは、被害を写真に残す、加入先の保険会社・代理店に連絡する、修理の見積もりをとる、契約者本人が書類を出して調査を受ける、保険会社が支払いを判断する、の順

施工会社にできるのは、被害箇所の写真と修理の見積書をつくるところまでです。保険会社への書類は、契約者本人が提出します。

屋根に上って被害を確かめるのは危険です。地上やベランダから撮れる範囲の写真にとどめ、屋根の上は専門業者に見てもらってください。

「保険で直せる」とうたう勧誘の注意点

「保険金を使えば負担なく直せる」と持ちかける業者とは、その場で契約しないことが何よりの備えです。消費者庁は2024年6月、この種の勧誘について注意を呼びかけました。

消費者庁が確認した事例では、電話で点検を持ちかけ、雪やひょうの被害だと説明して修理の契約を結ばせていました。保険会社に請求したところ、自然災害とは認められず、保険金は支払われませんでした。

火災保険を使った屋根の修理の勧誘で注意したい言葉は、負担なく直せる、申請は任せて、劣化でも通る、今日中に決めて、手数料は保険金の何割、の5つ

国民生活センターは、保険金の一定割合を手数料として求める「申請サポート」の相談例を紹介しています。そのうえで、請求は加入者自身でできると呼びかけています(保険金で住宅修理ができると勧誘する事業者に注意)。

日本損害保険協会は、修理の契約の前に保険会社か代理店へ相談するよう勧めています(住宅の修理などに関するトラブルにご注意)。

  • 消費者ホットライン:188(最寄りの消費生活センターにつながる)
  • 日本損害保険協会の相談ダイヤル:0120-309-444

訪問してきた業者への断り方は訪問販売の断り方と契約前の確認点にまとめています。

補償の範囲は、保険証券と約款で確かめる

補償の範囲や自己負担にする額は、手元の保険証券と約款で確かめ、分からない点は加入先の保険会社か代理店に聞きます。

  • 保険証券:補償の種類(風災・雪災・水災など)と保険金額
  • 約款・重要事項説明書:支払われる条件と、支払われない場合
  • 代理店の連絡先:契約時の担当者か、保険会社の事故受付窓口

修理の方法そのものは、屋根のメンテナンスと工事の選び方で比べられます。

よくある質問

Q. 何年も前の台風の被害でも請求できますか?

保険金を請求する権利は、請求できる時から3年で時効になります(保険法95条)。どの災害による被害かは保険会社の調査で判断されるので、まず加入先に相談してください。

Q. 外壁塗装に火災保険は使えますか?

年数による色あせやチョーキングを直す塗り替えは、経年劣化の手入れなので対象になりません。台風で外壁が傷ついたような自然災害の被害は、契約内容によって対象になりえます。

Q. 業者が保険会社の関係者のように話していました。

施工会社は保険会社ではありません。消費者庁の事例では、保険の説明を受けて関係者だと思い込んだ人もいました。会社名を確かめ、保険のことは加入先に直接聞いてください。

まとめ

  • 火災保険で屋根の修理が補償されうるのは自然災害の被害で、経年劣化は対象外
  • 請求は契約者本人が、まず加入先の保険会社・代理店へ連絡して行う
  • 「保険で負担なく直せる」と勧められても、その場で契約しない

台風のあとに屋根の異変に気づいたら、修理の契約より先に、保険証券を手元に置いて加入先へ電話してください。

出典

この記事は、次の資料を確かめて書いています。

この記事のタグ

このテーマの基本ガイド

屋根リフォームの選び方⁠|塗装・カバー工法・葺き替えの違い屋根リフォームは、屋根材と傷みの深さで塗装・カバー工法・葺き替えを選びます。全面葺き替えを考える時期は化粧スレートで15〜30年、瓦で20〜30年。色あせだけなら塗装、下地まで傷んでいれば葺き替えです。