本文へ移動

住宅ローン控除はリフォームでも使える?条件の基本【2026年】

お金と手続き

5分で読めます

運営:株式会社紺野商事 カベウチ編集部(編集方針)宅地建物取引業 東京都知事(1)第111070号

住宅ローン控除はリフォームでも使えるのか。2026年9月時点の国税庁の案内では、返済10年以上のローンを組んだ100万円超の工事なら対象になりえます。

キッチンまで新しくしたLDKに立つ夫婦。住宅ローン控除をリフォームで使う場面のイメージ

結論返済10年以上のローンで100万円超の工事なら対象になりうる

  • 2022年1月〜2030年12月31日に住み始めた場合が対象(2026年9月時点)
  • 工事費100万円超、返済10年以上、合計所得2,000万円以下が主な条件
  • 控除は年末残高等の0.7%を10年間、1年あたり最大14万円
  • 1年目は確定申告、会社員なら2年目から年末調整で受けられる

この記事は制度の一般的な説明です。2026年9月時点の国税庁などの公開情報に基づいており、個別の税額や適用の可否は税務署・税理士にご確認ください。
住宅ローン控除とは?

住宅ローン控除とは、ローンの年末残高をもとに計算した額を、所得税から差し引く制度のことです。正式名は住宅借入金等特別控除で、税額から直接引く「税額控除」にあたります。

  • 控除率は年末残高等の0.7%、期間は10年間
  • 1年あたりの上限は14万円
  • 所得税で引ききれない分は、翌年度の住民税から引ける。上限は課税総所得金額等の5%で、最大97,500円(総務省)

1年あたりの上限は次のとおりです。

リフォームの住宅ローン控除の1年あたりの上限は、所得税で14万円(年末残高等の0.7%)、所得税で引ききれない分を住民税から引く上限が97,500円(課税総所得金額等の5%まで、2026年9月時点)

固定資産税の減額も含めたリフォーム減税の一覧はリフォーム減税の仕組みにまとめています。

住宅ローン控除はリフォームでも使える?5つの条件

リフォームで使うには、工事費・ローン・所得・床面積・入居時期の5つの条件をすべて満たす必要があります。国税庁のタックスアンサーNo.1211-4(令和8年4月1日現在の法令)によるものです。

住宅ローン控除をリフォームで使う条件は、工事費100万円超、返済10年以上のローン、合計所得2,000万円以下、床面積50㎡以上、工事から6か月以内の入居の5つ

床面積が40㎡以上50㎡未満でも、その年の合計所得金額が1,000万円以下なら対象になる特例があります。親族や知人からの借入金は対象外です。

対象になる工事の種類

対象は次のどれかに当たり、建築士などが出す「増改築等工事証明書」で証明できる工事です。

  1. 増築・改築、建築基準法でいう大規模な修繕・模様替え
  2. マンションの専有部分の床・階段・壁の過半の修繕・模様替え
  3. 居室・キッチン・浴室・トイレなど一室の床か壁の全部の修繕・模様替え
  4. 耐震性を建築基準法施行令の基準に合わせる修繕・模様替え
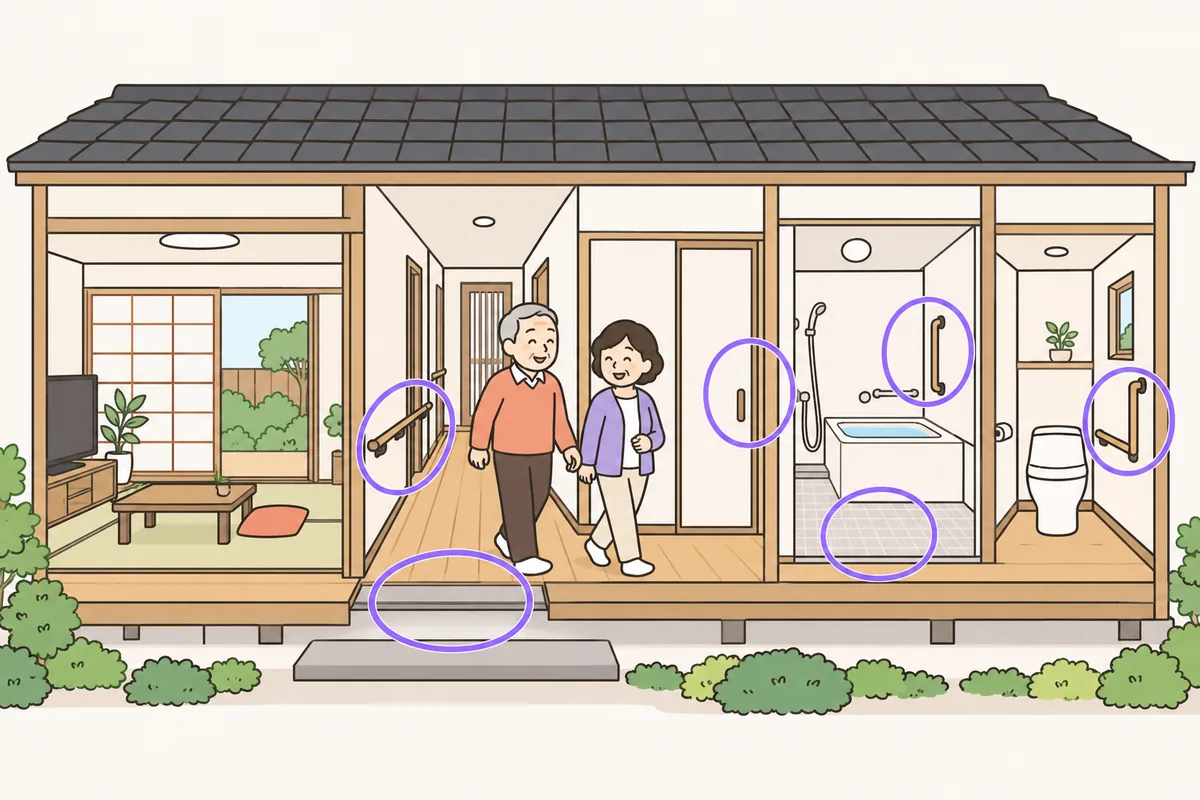
  5. 一定のバリアフリー改修
  6. 一定の省エネ改修

外壁塗装だけの工事が対象になるかは、この区分に当たり証明書を出せるかで決まります。契約前に施工会社へ確認してください。

控除額は年末残高等の0.7%

リフォームでの毎年の控除額は「年末残高等×0.7%」で計算し、1年あたり14万円が上限です。年末残高等とは、12月31日時点のローン残高のことで、工事費のほうが少なければ工事費を使います。

補助金を受けた場合は、工事費から補助金を差し引いて計算します。

仮に工事費800万円・借入600万円(返済15年)なら、次のように計算します。

項目例
工事費800万円
借入額(返済15年)600万円
1年目の年末残高570万円
1年目の控除額570万円×0.7%=39,900円

実際に戻る額は、その年の所得税と住民税の額が上限です。残高が減るにつれて、控除額も少しずつ下がります。

手続きは1年目が確定申告、2年目から年末調整

1年目は自分で確定申告をし、会社員なら2年目以降は勤務先の年末調整で受けられます。申告しないと控除は受けられません。

住宅ローン控除の手続きは、契約前の確認、工事証明書の受け取り、6か月以内の入居、翌年の確定申告、2年目からの年末調整の5段階

確定申告では、計算明細書に年末残高等証明書、登記事項証明書、請負契約書の写し、増改築等工事証明書を添えます。書類の集め方はリフォーム減税の確定申告で説明しています。

増改築等工事証明書を出せる工事かどうかは、工事の内容をLINEで送っていただければお答えできます。控除額や申告は税理士・税務署にご確認ください。

省エネ・耐震の減税とはどちらを選ぶ?

住宅ローン控除は、省エネ改修の減税とはどちらか一方を選び、耐震改修の減税とは両方を受けられます。国税庁の案内(2026年9月時点)をまとめると次のとおりです。

制度内容住宅ローン控除と
省エネ改修の特別税額控除ローンがなくても使える。2028年末までの入居が対象どちらか一方
耐震改修の特別控除1981年5月31日以前に建てた家の耐震改修が対象両方受けられる

省エネ改修の控除は、一度選んで申告すると切り替えられません。条件は省エネリフォームの減税で確認し、どちらが有利かは税務署や税理士に相談してください。

よくある質問

Q. リフォームの住宅ローン控除はいくら戻りますか?

控除額は年末残高等の0.7%で、1年あたり14万円が上限です(2026年9月時点)。実際に戻る額はその年の所得税と住民税の額が上限で、個別の額は税務署か税理士に確認してください。

Q. 自己資金とローンを組み合わせた工事でも使えますか?

使えます。計算に使うのはローンの年末残高なので、工事費の全額を借りる必要はなく、返済期間10年以上のローンであれば対象です。

Q. 親から借りたお金でリフォームした場合は?

親族や知人からの借入金は対象になりません。対象は金融機関や住宅金融支援機構、勤務先からの借入金で、勤務先でも無利子や利率0.2%未満のものは除かれます。

Q. 中古住宅の購入と同時にリフォームした場合も同じ制度ですか?

中古住宅の購入は、国税庁が別の区分(No.1211-3)で条件を案内しています。購入とリフォームのどちらに当たるかで条件が変わるので、ローンを組む前に税務署へ確認してください。

Q. 年の途中で工事が終わっても、その年から受けられますか?

増改築等の日から6か月以内に住み始め、その年の12月31日まで住み続けていれば、住み始めた年の分から受けられます。手続きは翌年の確定申告です。

まとめ

  • 住宅ローン控除はリフォームでも、返済10年以上のローンで100万円超の工事なら使える可能性がある
  • 控除は年末残高等の0.7%を10年間、年最大14万円(2026年9月時点)
  • 対象かどうかは工事証明書を出せるかで決まるので、契約前に確認する

工事の契約前に、施工会社へ増改築等工事証明書を出せるかを聞いておくと、翌年の確定申告で書類がそろわずに困ることを防げます。

出典

この記事は、次の資料を確かめて書いています。

この記事のタグ

工事のことは、LINEから相談できます

工事の内容や費用の目安を相談できます。増改築等工事証明書を出せる工事かどうかも、工事の内容からお答えできます。控除額や申告は、税理士・税務署にご確認ください。

ご相談は運営会社の株式会社紺野商事が受け付けます。

相談だけでも大丈夫です。

このテーマの基本ガイド

リフォーム減税の一覧⁠|所得税の控除と固定資産税の減額リフォーム減税は、所得税の控除(工事ごとに標準的な費用の10%、ローンなら年末残高等の0.7%)と、固定資産税の翌年度の減額の2本立てです(2026年9月時点)。申告先は税務署と市区町村で、時期も別々です。